
Facebook
WhatsApp
תארו לעצמכם שמישהו מציע לכם עסקה: אני אתן לכם 500 שקל נוספים בחודש, כל חודש, במשך 15 שנה. ובתמורה, כשתגיעו לגיל 67, אני אקח לכם קרוב למיליון ומאתיים אלף שקל מהחיסכון שלכם. הייתם חותמים?
ככה זה נשמע כשמתרגמים למילים פשוטות את ההצעה שנמצאת בימים אלה על שולחן הממשלה: לבטל את החובה שלנו, כעובדים, להפריש לפנסיה – עד גיל 40.
השם הרשמי של ההצעה ממש יפה: "הגדלת ההכנסה הפנויה של צעירים". אבל ההמשך הלא כתוב הוא ויתור על סכום הרבה יותר גבוה מהפנסיה שלהם.
במאמר הזה אני רוצה להראות למה, לדעתי, זו טעות. לא כי אני נגד להגדיל את ההכנסה לצעירים – אלא כי זו לא הדרך הנכונה. היא לא באמת תעזור להם בהווה, ובנוסף תפגע בהם משמעותית בעתיד. מה שנקרא "לצאת קירח מכאן ומכאן".
אז בכתבה הזו נבין בדיוק את מהות ההצעה, נסתכל על היתרונות שלה ועל החסרונות, ונראה בשורה התחתונה למה כדאי שההצעה הזו לא תאושר.
ראשית נבין מי המציע:
היוזמה מגיעה מהמועצה הלאומית לכלכלה פועלת כמטה הכלכלי-חברתי של ראש הממשלה והיא מהווה יחידה רשמית בתוך משרד ראש הממשלה. המועצה משמשת כגוף מייעץ לראש הממשלה ולממשלה בנושאי מדיניות כלכלית וחברתית, ומסייעת בגיבוש תוכניות עבודה אסטרטגיות ארוכות טווח. בראש המועצה עומד היועץ הכלכלי לראש הממשלה, נכון להיום, פרופ' אבי שמחון, שהוא, ביחד עם אברהם זופניק מהמועצה הלאומית לכלכלה, יזמו והגישו את ההצעה.
ומה ההצעה?
כיום – הפקדות החובה לפנסיה הן מהמעסיק – 6.5% מהשכר יופקדו לתגמולים ועוד 6% לפיצויים, ביחד 12.5%. זה יישאר ללא שינוי. בנוסף, יש את ההפקדה של העובד שהיא מינימום 6% ויכולה להיות גם 7%. את זה – ההצעה רוצה לשנות.
ההצעה אומרת – עובדים עד גיל 40 לא יהיו חייבים להפקיד את החלק שלהם לפנסיה, כלומר את ה 6% מהשכר.
חשוב להבין – זה לא ביטול הפנסיה. הפרשות המעסיק – יישארו בדיוק כמו שהן.
ועוד אומרת ההצעה – זו תהיה ברירת המחדל. זה לא חובה. אם לא תעשו פעולה יזומה, ההפרשה שלכם תיפסק אוטומטית. תרצו להמשיך להפקיד? תוכלו, זו עדיין אופציה . תצטרכו לנקוט בפעולה יזומה.
מה זה אומר בכסף? התוספת המוערכת היא בערך בממוצע 500 שקל נטו לחודש לעובד יחיד, ועד אלף שקל לזוג עובד.
לכאורה, יש כאן כוונה טובה. אני לגמרי מבינה שיש צורך היום לזוגות צעירים להרוויח יותר.
זוג בשנות ה-20 וה-30 לחייו, עם שכר ממוצע מתקשים מאוד לעמוד בהוצאות השוטפות – הוצאות דיור, אולי ילד או שניים בגן, וכל חודש, 6% מהמשכורת "נעלמים" – הולכים לחיסכון שאסור לגעת בו עד שיהיו בני 67. זה יכול להרגיש אבסורדי באותו רגע של מצוקה.
גם בנק ישראל הצביע על הבעיה הזו לפני יותר מעשור, כשהראה שאצל חלק מבעלי ההכנסות הנמוכות, החיסכון הפנסיוני הכפוי פוגע ביכולת שלהם להתמודד עם ההוצאות לאורך החיים.
יותר מזה – נתונים עדכניים מראים שהגמלאי הממוצע יקבל בפנסיה מעט יותר ממה שהרוויח כעובד. אצל משקי בית עם שכר נמוך הפער הזה גבוה יותר, וזו אכן בעיה אמיתית שראוי לטפל בה.
אבל הפתרון הזה יעשה הרבה יותר נזק מתועלת!
אם הבעיה אמיתית – למה בכל זאת אני חושבת שהפתרון הזה שגוי? משתי סיבות.
סיבה ראשונה – נוצר פתרון לפי גיל, כשהבעיה היא לפי הכנסה. אם בוחנים טוב את הנתונים: בעלי השכר הגבוה כבר היום לא "חוסכים יותר מדי" – הם דווקא זקוקים לחיסכון הזה. אז למה לעצור את ההפרשה שלהם רק בגלל שהם מתחת לגיל 40?
עובד בן 35 עם שכר גבוה ואופק קריירה טוב הוא לא אותו מקרה כמו עובד בן 35 עם שכר מינימום ושני ילדים.
גיל הוא משתנה פשוט וקל למדידה – אבל הוא לא המשתנה הכלכלי הרלוונטי.
רשות המסים כבר יודעת לעשות דיפרנציאציה לפי הכנסה בתחומים רבים – למה לא כאן?
סיבה שנייה, וזו הנקודה הכי חשובה: ההצעה מתעלמת – או לפחות מטשטשת – את האפקט הכי חזק בכלכלה האישית, שהוא ריבית דריבית. ואני אמחיש לכם זאת בדוגמה מספרית:
ניקח הנחות יסוד של 42 שנות עבודה – גיל 25 עד 67. שכר ברוטו ממוצע של 15,000, תשואה שנתית ממוצעת של 6% בפנסיה.
תרחיש א': ההפקדה המלאה, כמו היום. 18.5% מהשכר – 6% מהעובד, 6.5% ו-6% מהמעסיק – מופקדים מגיל 25 ועד 67, ברציפות.
תרחיש ב': התרחיש של ההצעה. מגיל 25 עד 40 מופקד רק החלק של המעסיק – 12.5%. בלי חלק העובד. ומגיל 40 חוזרת ההפרשה המלאה, בדיוק כמו תרחיש א', עד גיל 67.
הנה התוצאות:
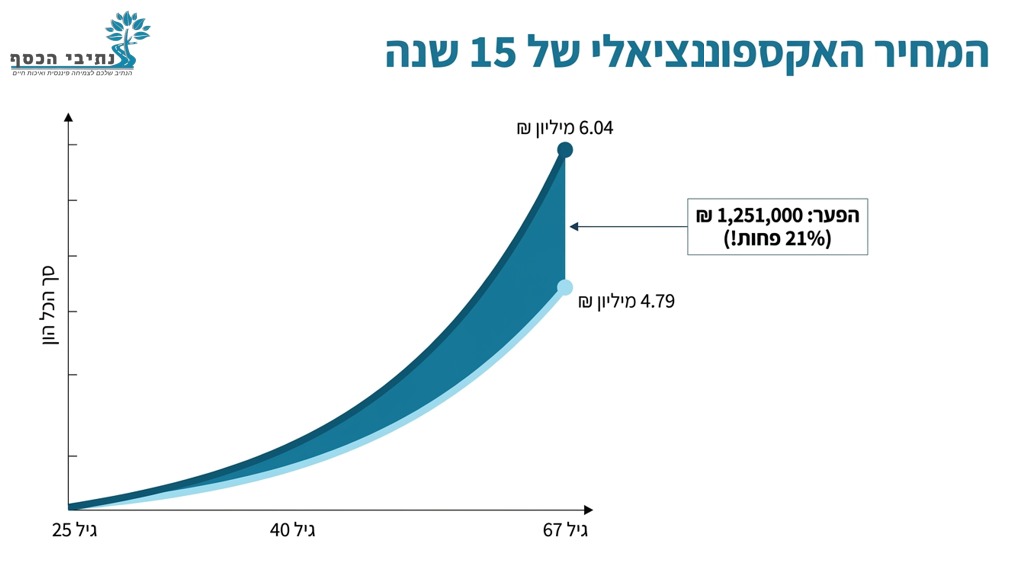
בגיל 67, מי שהפקיד באופן מלא מגיל 25 יגיע לחיסכון פנסיוני של כ-6,048,000 שקל.
מי שההפרשה שלו הופסקה עד גיל 40 – יגיע ל-4,797,000 שקל.
פער של 1,251,000 שקל. עשרים ואחד אחוז פחות.
במונחים חודשיים: פער של בערך 5,690 שקל ברוטו פחות בחודש, כל חודש, עד סוף החיים.
ועכשיו החלק שהכי חשוב להבין:
כמה מהפער הזה זה "רק" הכסף שלא הופקד בפועל? 162,000 שקל. זהו. זו כל ה"קרן" שחסרה – ותראו כמה היא משמעותית.
מ-162 אלף שקל חסר, לפער כולל של מיליון ומאתיים חמישים אלף? הפער העיקרי הוא לא כסף שלא הופקד – הוא תשואה שהכסף היה עושה, לו הוא היה מופקד בזמן. זו בדיוק המהות של ריבית דריבית: כל שקל שמופקד בגיל 25 נהנה מ-42 שנות צמיחה. כל שקל שמופקד בגיל 40 נהנה רק מ-27 שנה. וההבדל בין 42 ל-27 שנות תשואה מצטברת הוא לא ליניארי – הוא אקספוננציאלי.
ואם ניקח את זה להכנסה חודשית – ההצעה של הממשלה אומרת בפועל: "שמרו לעצמכם כ-900 שקל ברוטו בכיס עכשיו, כל חודש למשך 15 שנה – ותוותרו על כ-5,690 ₪ ברוטו בחודש בגיל הפרישה, מגיל 67 ולשארית חייכם."
זו החלטה בלתי הפיכה. גם אם בגיל 40 אותו אדם ירצה "לתפוס תאוצה" ולהפקיד יותר כדי לפצות על החסר – זה לא יעזור לו. הוא לא יוכל "לקנות בחזרה" את חמש-עשרה השנים שפספס בריבית דריבית.
האם 500 שקל נטו נוספים בחודש, בגיל 27, באמת משנים לכם את אורח החיים? או שדווקא הפער של כ-5,000 שקל בחודש בגיל 67 הוא זה שישנה אותו, הרבה יותר דרמטית?
500 עד 900 שקל על משכורת של 15,000 שקל הם תוספת של בין 3% ל-6% להכנסה החודשית. זה סכום נחמד, אבל בואו נודה באמת: רוב האנשים לא "ישנו אורח חיים" בגלל תוספת כזו. יש לזה אפילו שם בכלכלה ההתנהגותית – "הסתגלות הדונית": תוספת קבועה וקטנה להכנסה נטמעת תוך זמן קצר בתוך ההרגלים הקיימים, ומפסיקה בכלל להיתפס כ"תוספת". היא פשוט נעלמת בתוך ההוצאה השוטפת.
לעומת זאת, הפער שהראיתי קודם – כ-5,690 שקל ברוטו בחודש – הוא לא שוליים בקצבה. הוא חמישית מכל ההכנסה הפנסיונית הצפויה של אותו אדם, בדיוק בשלב בחיים שבו כבר אי אפשר "לצאת ולהרוויח עוד קצת" כדי לכסות את הפער.
אז אם ההיגיון מאחורי ההצעה הוא "בואו ניתן לצעירים יותר גמישות עכשיו כי זה יעזור להם" – ההיגיון ההתנהגותי דווקא אומר את ההפך: התועלת השולית של אותו כסף גבוהה משמעותית יותר בגיל מבוגר, לא בגיל צעיר.
וכמובן אסור להתעלם מהבעייתיות הגדולה שיש עם ברירת המחדל.. יש חשיבות מאוד רבה למה מחליטים שיהיה ברירת מחדל ומה מחליטים שתהיה אפשרות שדורשת החלטה אקטיבית.
מחקרים חוזרים ונשנים בכלכלה התנהגותית מראים ממצא חוזר ועקבי: כמעט אף אחד לא סוטה מברירת המחדל. זה נכון בתרומת איברים, זה נכון בחיסכון פנסיוני בכל מדינה שבדקו – ולכן ברוב המקרים מדובר בפועל בביטול ההפרשה עבור רוב הציבור, לא רק באופציה נוספת. אנשים נוטים להישאר בברירת המחדל.
והנה דוגמה שמגבה את זה אקדמית (פגשנו את זה בסיכום של הספר "המיליונר האוטמטי"):
מחקר מפורסם של ריצ'רד ת'יילר ושלומו בנרצי שנקרא "Save More Tomorrow" בדק רעיון פשוט: לגרום לעובדים להירשם מראש לתוכנית שבה בכל פעם שהם מקבלים העלאת שכר, אחוז מסוים מההעלאה עובר אוטומטית לחיסכון הפנסיוני שלהם. היתרון: הם לא צריכים להחליט שוב כל פעם כמה והאם להעביר לחסכון הפנסיוני, הם לא צריכים "לגייס כוח רצון". אלא להירשם פעם אחת וזהו.
לעומתם, קבוצת הביקורת, הייתה אנשים שלא נרשמו לתוכנית וללא הפקדה קבועה לפנסיה.
התוצאות? שיעורי החיסכון קפצו פי כמה אצל העובדים שהצטרפו לתוכנית, בהשוואה לאלה שרק "התבקשו יפה" או המליצו להם לחסוך לפנסיה והם נאלצו לעשות פעולה יזומה בכל חודש מחדש.
אז במקרה שלנו, בהצעה עליה אנו דנים – אם זה היה הפוך, אם ברירת המחדל הייתה הפרשה של העובד והאופציה היא הפסקת הפרשה – אז זה מצב שונה. כמו בפיצויים, למשל. רוב האנשים לא מושכים את הפיצויים. ברירת המחדל משאירה להם את הפיצויים כחלק מהחסכון הפנסיוני ובכך עוזרת להם להגדיל את הקצבה העתידית שלהם.
אז אם כבר יותר הגיוני שיהפכו את המסלולים. ומי שירצה לוותר על ההפרשה שלו כעובד לפנסיה, שיפנה לעשות זאת בצורה יזומה, אחרי שלמד והבין את המשמעויות של הדבר והתייעץ עם אנשי מקצוע.
אם ההצעה הזו כל כך בעייתית מבחינת הביטחון הכלכלי העתידי של הציבור – למה בכלל מעלים אותה?
התשובה הרשמית היא "הקלה תזרימית לצעירים". ואני לא חולקת שהמצוקה התזרימית אמיתית. אבל אני רוצה להציע פרשנות נוספת, שהיא הדעה שלי בלבד – לא ציטוט של אף אחד מהגורמים המעורבים.
כשכסף "נעול" בפנסיה, הוא לא יכול להיות מוצא לצריכה שוטפת. הוא לא יוצא לקניות, לא למסעדות, לא לרכישות – הוא מופקד ומושקע, ואפילו יש עליו הטבת מס.
ברגע שההפקדה הזו מתבטלת, אותם 500 שקל בחודש כן יוצאים לצריכה. וצריכה שוטפת ממוסה באופן מיידי – במע"מ, 18%.
לעומת זאת, הפקדה לפנסיה נהנית מהטבת מס משמעותית ומדחיית מס – המדינה "מוותרת" על המס עכשיו, בתקווה לגבות אותו, אם בכלל, רק כשהכסף יימשך, עשרות שנים קדימה, כמס שולי, שיכול להיות גם קטן מ18%.
במילים אחרות: ההצעה הזו, בפועל, מזיזה כסף ממסלול שבו המדינה גובה עליו פחות מס עכשיו אבל נותנת לו לצמוח לטובת הציבור – למסלול שבו המדינה גובה עליו מס באופן מיידי. זה לא בהכרח "קונספירציה" – זה יכול להיות תוצאה לוואי לא מכוונת.
ההצעה מסתכלת על הכאן ועכשיו של אותם זוגות צעירים שצריכים עוד 1000 ש"ח בחודש ומתעלמת ממה יקרה איתם בגיל הפרישה.
אז מה יקרה אם בגלל ההצעה יהיו יותר גמלאים שיגיעו לפרישה עם חיסכון נמוך מדי? המדינה תצטרך לשלם יותר קצבאות השלמת הכנסה בעתיד. כלומר, יכול להיות שבטווח הארוך ההצעה הזו לא "תחסוך" למדינה כסף – היא רק תדחה את העלות, ואולי אפילו תגדיל אותה.
והרי אנחנו כבר שנים שומעים את ההצהרות של ביטוח לאומי על כך שהמוסד נמצא על סף קריסה – אז מי יעזור לכל אותם פנסיונרים שאמרו להם "יהיה לכם מספיק כסף בפרישה", אבל בפועל לא יהיה להם?
מי מבטיח שאותו צעיר שיש לו עבודה טובה בגילאי 25-40, תהיה לו עבודה גם במחצית השנייה של הקריירה שלו, עם משכורת טובה יותר עד גיל 67 והפקדות רצופות לפנסיה?
אף אחד לא יכול להבטיח את זה.
לכן, במקום לקוות שיהיה בסדר בפרישה – עליכם לוודא שתהיה לכם הכנסה מספקת ורווחה כלכלית בפרישה. קחו אחריות. גלו יוזמה.
ההצעה של הממשלה אכן מעלה בעיה אמיתית: לזוגות צעירים בישראל קשה להתמודד עם הוצאות המחייה הגבוהות, במיוחד לבעלי ההכנסה הנמוכה. אבל הפתרון שהיא מציעה – ביטול גורף לפי גיל, ולא לפי הכנסה – עלול לפגוע הכי הרבה דווקא באלה שלא יכולים להרשות לעצמם את הפגיעה: מי שממילא מתקשה לחסוך יפסיק לגמרי; מי שיכול – ימשיך. וכפי שהראיתי במספרים, המחיר של ההחלטה הזו לא נמדד רק ב-6% מהשכר שלא הופקדו – הוא נמדד בעשרות שנים אבודות של ריבית דריבית, שאי אפשר לקנות בחזרה, ויכול לנוע בין מאות אלפי שקלים ועד מיליוני שקלים.
ודווקא בעלי השכר הנמוך-בינוני, שאין להם חסכונות נוספים להשלים איתם בעתיד, הם אלה שישלמו את המחיר הכבד ביותר – כי יהיה להם קשה להתמודד כלכלית גם עם ההווה, ועוד יותר עם הפרישה.
מה עוד צריך לקרות כדי שההצעה תהפוך למציאות
כדי שהיוזמה הזו תהפוך למציאות, היא צריכה לעבור כמה אבני דרך מרכזיות:
ואם בכל זאת ההצעה תעבור, ואתם צעירים שקוראים את זה – המסר המעשי הוא:
גם אם ברירת המחדל תהיה לא להפקיד, שווה לכם מאוד להמשיך להפקיד באופן וולונטרי, בדיוק בגלל המספרים שהראיתי כאן.
והכי חשוב – עשו בדיקה יזומה, אחת לשנה, לתיק הפנסיוני שלכם ובדקו – היכן הכסף שלכם נמצא, כמה צברתם, כמה צפויה להיות הקצבה שלכם בפרישה, מה דמי הניהול שאתם משלמים, באיזה מסלול אתם מושקעים ואיך אתם יכולים למקסם את הכסף הזה כמה שיותר כדי ליצור לעצמכם חיים של רווחה כלכלית בגיל שבו לא תירצו או לא תוכלו עוד לעבוד.
הערה מתודולוגית: הסימולציה המספרית במאמר זה (שכר 15,000 ₪, תשואה שנתית של 6%) היא הערכה עצמאית של הכותבת, ואינה נתון רשמי מתוך נייר העמדה של שמחון וזופניק.
מקורות
חושבים שהתוכן הזה יכול לעזור לאחרים?
מוזמנים לשתף:
#פנסיה #תכנוןפנסיוני #השקעות #תכנוןפיננסי #תכנוןכלכלי #רפורמהבפנסיה
אנו מכבדים את פרטיותכם, לידיעתכם, אתר זה עושה שימוש בקובצי Cookie
ובטכנולוגיות דומות לצורך שיפור חוויית המשתמש, התאמת תוכן אישי,
ולביצוע ניתוחים סטטיסטיים.